
配资业务的核心矛盾并不在“放大收益”的叙事,而在风险暴露能否被清晰、及时、可核验地传达。风险披露至少应覆盖:杠杆放大效应、保证金与担保物处置规则、强平/追加保证金的触发条件、账户资金用途边界、费用结构与潜在的“非线性损失”。辩证地看,充分披露并非削弱交易吸引力,而是把“不可控的不确定性”转化为“可控的决策变量”。
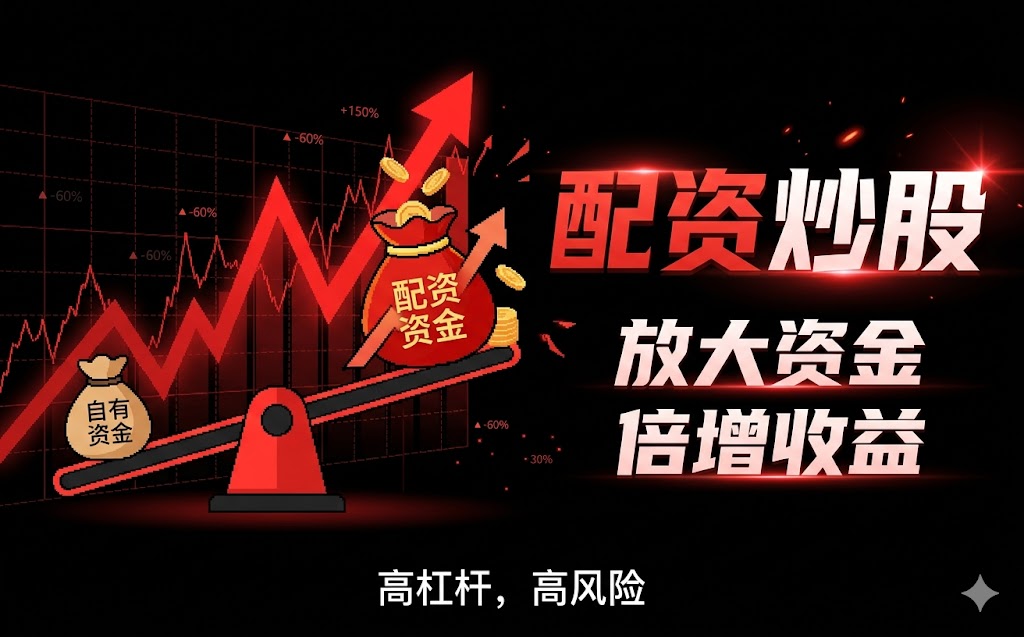
就权威依据而言,巴塞尔委员会关于银行资本与风险管理的框架强调,风险识别与计量应与资本约束相匹配,并指出信息质量与披露透明对风险定价的重要性(来源:BIS《Principles for Effective Risk Data Aggregation and Risk Reporting》)。对配资平台而言,可将“可验证披露”作为数据治理的一部分:对关键指标(如风险敞口、保证金占比、市场波动参数)建立留痕与审计。
担保物承担“风险缓释器”的角色,但其效果取决于两点:一是担保物的流动性与估值可得性,二是处置路径的确定性与时效性。若担保物估值滞后或处置规则模糊,平台在极端行情中将面临“有担保但难以快速变现”的困境,进而放大连锁风险。
辩证分析应从对比展开:同样是担保物,现金类或高流动性资产在保证金覆盖率下降时更易形成快速补偿;而低流动性资产虽可能提高名义覆盖率,却在波动放大阶段出现估值跳跃与处置延迟。平台在披露担保物时,应说明:估值方法、折扣率区间、复核频率、扣划或变现的时间窗口,以及争议解决机制。这样才能让担保从“纸面覆盖”转为“经济实质覆盖”。
配资模式创新通常表现为:风控参数前移(如动态保证金、波动率自适应)、交易前的额度与策略约束(如最大回撤阈值)、以及基于持仓特征的差异化费率。辩证之处在于,创新若只追求效率,可能引入新的模型风险;而若过度保守,又可能削弱服务竞争力。
因此需要市场情况分析来校准模型。可将市场维度拆为:波动率与流动性、资金面变化、风险偏好迁移速度。学界关于信息不对称与投资者保护的研究指出,当信息披露不充分时,投资者更可能在非理性阶段做出错误决策(来源:Akerlof“Market for Lemons”,与风险披露相契合的理论启示)。对配资平台而言,模式创新应与市场状态联动:例如在波动上升区间提高保证金要求、降低杠杆上限或缩短追加时限,并通过可解释的规则披露给用户。
平台市场适应性可理解为“在不同市场形态下持续履约”的能力。对比两类平台:一类依赖单一静态规则,遇到行情跃迁时容易触发集中风险;另一类建立模型监测与规则联动机制,能更快识别敞口变化并及时调整保证金、额度与处置策略。适应性的关键不在承诺“稳赚”,而在承诺“可解释、可执行、可追溯”。
服务流程与合规尽调是适应性的前置条件。研究论文视角下,可把流程拆成:准入信息采集→额度测算→风险教育与确认→账户监控与保证金管理→事件触发处置→对账与争议闭环。每一步都应可留痕,并可被审计抽查。
配资服务流程的设计,应让用户理解“何时、为什么、做什么”。典型环节包括:风险评估与适当性匹配、担保物接收与估值确认、费率与费用披露、资金划转与用途约束、保证金动态管理、强平或追加保证金触发规则、以及事后对账与报告。服务承诺则应采用“可量化条款”,例如:响应时效、风控阈值变更的告知机制、对关键数据报表的提供频率、以及处置过程的合规说明。
此外,平台应在公开材料中强调负面情景:极端行情、流动性下降、估值跳跃可能造成的损失路径。这样形成辩证的正能量表达:不是鼓励激进,而是用透明降低误解,用规则降低不确定。
综合来看,配资风险披露、担保物制度、配资模式创新与市场适应性并非彼此孤立,而是同一风控系统的不同接口。只有把“披露—计量—处置—反馈”闭环做实,才能在追求效率的同时守住稳健底线。
互动性问题:
FQA:
问:配资风险披露是否等同于风险提示?
答:不等同。披露应包含可执行规则(触发条件、处置流程、估值方法)与可核验信息留痕,而不仅是概念性提示。
评论
文章把“披露”讲成可执行的约束,而不是口号。尤其强调强平与追加保证金触发、费用里的非线性损失,这点很落地。读完感觉风险透明度直接影响决策质量。
我最关注担保物部分。文中说到估值滞后和处置路径模糊会把“有担保”变成“难以快速变现”,这个在极端行情里差别巨大。
平台市场适应性那段很赞:不是承诺稳赚,而是可解释、可执行、可追溯。流程留痕到对账争议闭环,也让我理解了合规与风控的耦合逻辑。
配资模式创新与市场校准的辩证写法吸引我。动态保证金、波动自适应、最大回撤阈值都提到,同时提醒模型风险和过度保守的代价,平衡感强。